La caja tiene que salir de adentro
El Banco Central recortó a la mitad su proyección de crecimiento para 2026. Qué significa eso para la caja de una empresa mediana, y qué no significa.
La economía chilena no se desaceleró: se contrajo. El PIB cayó 0,2% en el año terminado en el segundo trimestre, y el Imacec de julio retrocedió 1,5% respecto de julio del año pasado, la peor cifra en más de tres años. Descontada la minería, que explica buena parte del golpe, la caída sigue siendo negativa: 0,3%. La producción de bienes bajó 3,2% y los servicios 0,7%. El comercio subió 0,7%, y es lo único que sostiene el promedio.
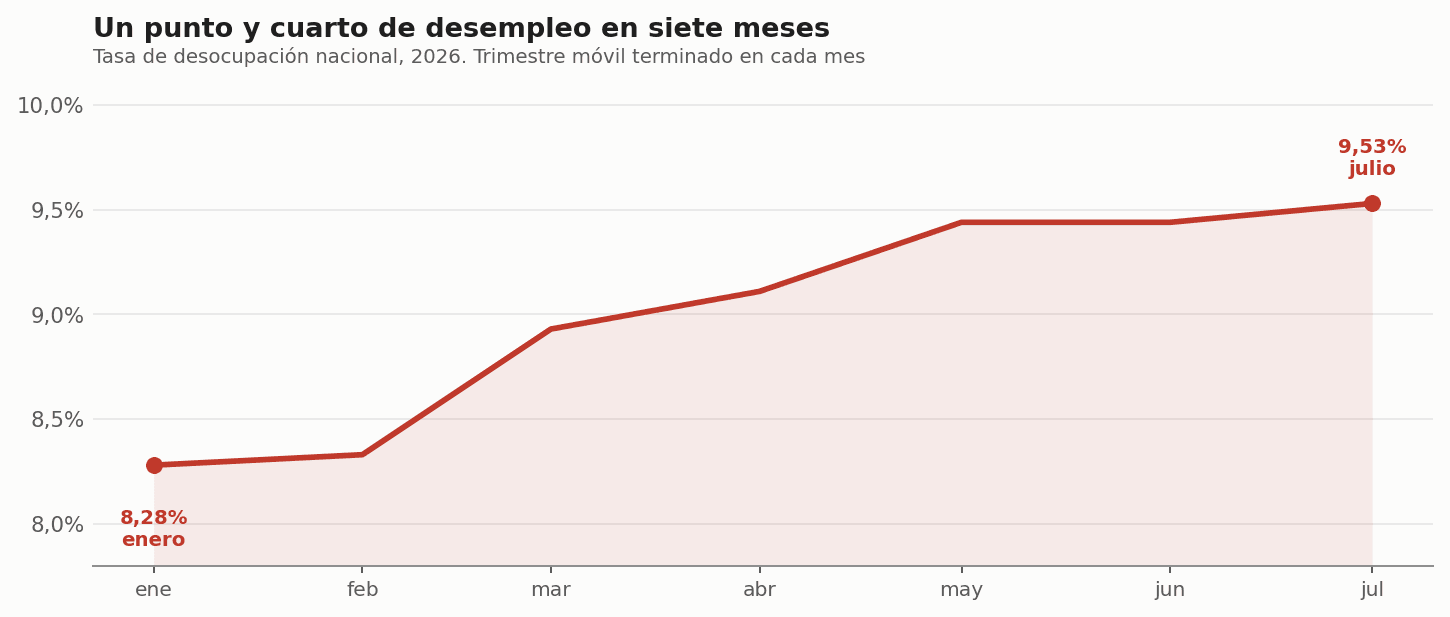
El empleo venía avisando desde antes. La desocupación pasó de 8,28% en enero a 9,53% en julio: un punto y cuarto en siete meses, con la tasa de ocupación en 55,9%. No es un movimiento de un mes ni un efecto estacional: es una línea que sube todos los meses del año.
Lo que hizo el Banco Central, y lo que dijo al hacerlo
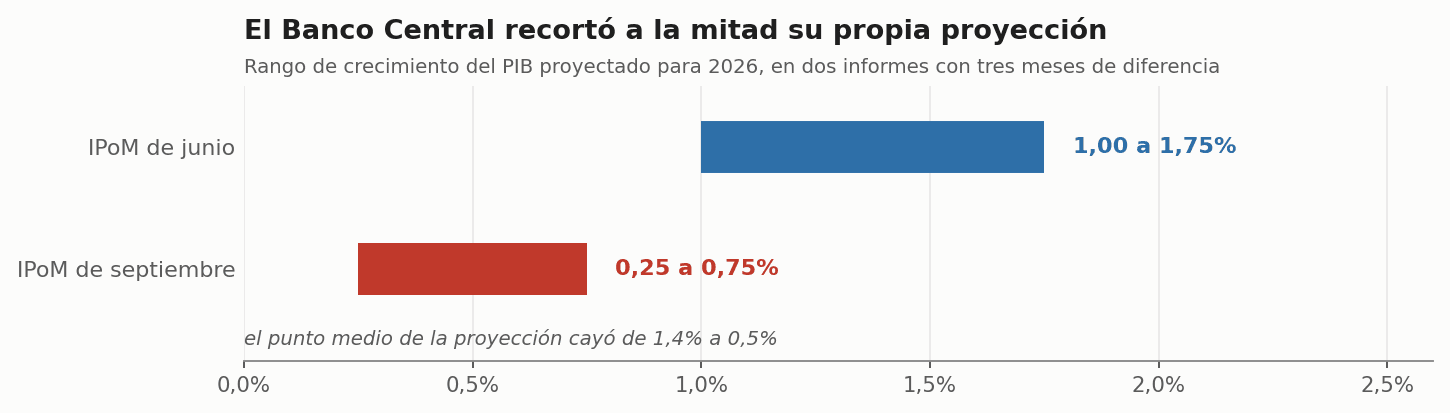
El 9 de septiembre el Consejo mantuvo la Tasa de Política Monetaria en 4,5%, donde está hace meses. Lo relevante no fue la decisión sino el Informe de Política Monetaria que la acompañó: la proyección de crecimiento para 2026 bajó de un rango de 1% a 1,75%, el del informe de junio, a uno de 0,25% a 0,75%. El punto medio cayó de 1,4% a 0,5% en tres meses. El propio emisor está diciendo que este año la economía crece esencialmente nada.
El comunicado agregó dos frases que conviene leer completas. Que el gasto interno «se debilitó más y el empleo se deterioró». Y que esa debilidad «podría resultar más persistente de lo previsto». Cuando un banco central escribe que su propio escenario podría quedarse corto por el lado malo, está pidiendo que nadie planifique suponiendo un rebote.
La pregunta que todos hacen no es la pregunta
En cada reunión de directorio de estos meses aparece la misma consulta: cuándo baja la tasa. No es la pregunta que hay que hacerse, y explico por qué. La TPM está en 4,5%, que en la historia reciente de Chile es una tasa baja. El problema de tu empresa este año no es cuánto cuesta el dinero: es que no hay a quién venderle. Las ventas minoristas cayeron 2,9% en julio respecto de junio. La confianza empresarial está en 48,2 puntos, bajo el umbral de 50 que separa optimismo de pesimismo. La del consumidor está en 31,7. Medio punto menos de TPM no mueve ninguno de esos tres números en lo que queda del año.
La pregunta correcta es de dónde sale la caja mientras tanto.
Un matiz que juega a favor, y su letra chica
La inflación total llegó a 4,1% anual en agosto, sobre la meta de 3%, y el dato mensual de 0,6% duplicó lo que esperaba el mercado. Pero la inflación subyacente, la que excluye los componentes más volátiles, está en 3,5%, bastante más cerca de la meta. Buena parte de la brecha se explica por combustibles, y el Banco Central señaló explícitamente el conflicto en Medio Oriente como fuente de presión.
Eso significa que el emisor tiene más espacio del que aparenta, y que el escenario de recortes en 2027 es razonable: el propio informe proyecta convergencia a 3% hacia el segundo trimestre de ese año. La letra chica es de calendario. Ese alivio llega en 2027, y tu capital de trabajo se financia todos los meses.
Tres consecuencias concretas
Primera: no planifiques el presupuesto 2027 con un rebote de ingresos. Si el Banco Central proyecta 0,5% para este año y 2% a 3% para el próximo, el escenario base de tu presupuesto debería usar el piso de ese rango, no el techo. Un plan que necesita crecer 6% para cuadrar no es un plan: es una apuesta.
Segunda: el ciclo de conversión de caja es la palanca del año. Con ventas planas y crédito sin abaratarse, los días de cobranza y de inventario pasan a valer más que cualquier negociación de tasa. Reducir diez días de cobranza en una empresa que factura 100 millones al mes libera del orden de 33 millones de caja, una sola vez pero de forma permanente. Ninguna refinanciación te entrega eso este año.
Tercera: revisa la calidad de tu cartera antes de que la revise el banco. Con desocupación en 9,5% y actividad cayendo, la morosidad de tus clientes sube antes que la tuya. Conviene saber qué porcentaje de tus ventas del último trimestre viene de clientes que ya se atrasaron una vez, y decidirlo tú, con criterio comercial, antes de que lo decida un castigo contable.
Lo que este documento no dice
No dice que venga una crisis. Chile tiene deuda pública en torno a 41,5% del PIB y un déficit fiscal de 2,8%, cifras que en la región son de las ordenadas, y que le dan al país margen del que otros carecen. Tampoco dice que el Banco Central se equivoque al esperar: con la inflación total sobre la meta, recortar ahora tendría su propio costo.
Dice algo más acotado y más útil: este año la caja no va a venir de afuera. No del crecimiento, que el emisor ya proyectó en 0,5%. No del crédito, que no se abarata a tiempo. No de la demanda, que está en mínimos de confianza. Va a venir de la gestión del ciclo de caja, de la cobranza y de la estructura de costos: es decir, de adentro. Las empresas que lo entiendan en septiembre llegan a marzo en otra posición que las que lo entiendan en enero.
Fuentes y datos
Cada cifra citada, con su período de referencia y su origen, para que cualquiera pueda verificarla por su cuenta.
| Indicador | Valor | Período | Fuente |
|---|---|---|---|
| PIB, variación anual | −0,2% | 2º trim. 2026 | Banco Central, cuentas nacionales |
| Imacec, variación anual | −1,5% | julio 2026 | Banco Central, 1 de septiembre |
| Imacec no minero | −0,3% | julio 2026 | Banco Central |
| Imacec, serie desestacionalizada | −1,7% mensual | julio 2026 | Banco Central |
| Producción de bienes | −3,2% | julio 2026 | Banco Central |
| Servicios | −0,7% | julio 2026 | Banco Central |
| Comercio | +0,7% | julio 2026 | Banco Central |
| Ventas minoristas, variación mensual | −2,9% | julio 2026 | INE |
| Tasa de desocupación | 9,53% | julio 2026 | INE, Encuesta Nacional de Empleo |
| Misma tasa, inicio del año | 8,28% | enero 2026 | INE |
| Tasa de ocupación | 55,9% | julio 2026 | INE |
| Indicador | Valor | Período | Fuente |
|---|---|---|---|
| IPC, variación anual | 4,1% | agosto 2026 | INE, publicado 8 de septiembre |
| IPC, variación mensual | 0,6% | agosto 2026 | INE |
| IPC subyacente, variación anual | 3,5% | agosto 2026 | INE |
| Meta de inflación | 3% | vigente | Banco Central |
| Tasa de Política Monetaria | 4,5% | desde el 9 de septiembre | Banco Central, Consejo |
| Proyección PIB 2026, IPoM junio | 1,00% a 1,75% | junio 2026 | Banco Central, IPoM |
| Proyección PIB 2026, IPoM septiembre | 0,25% a 0,75% | septiembre 2026 | Banco Central, IPoM |
| Proyección PIB 2027 | 2% a 3% | septiembre 2026 | Banco Central, IPoM |
| Convergencia de la inflación a 3% | 2º trim. 2027 | proyectado | Banco Central, IPoM |
| Indicador | Valor | Período | Fuente |
|---|---|---|---|
| Confianza empresarial (IMCE) | 48,2 puntos | agosto 2026 | Icare / Universidad Adolfo Ibáñez |
| Confianza del consumidor (IPEC) | 31,7 puntos | agosto 2026 | GfK Adimark |
| Balanza comercial | +US$1.690 millones | agosto 2026 | Banco Central |
| Cuenta corriente | −US$441 millones | 2º trim. 2026 | Banco Central |
| Deuda pública sobre PIB | 41,5% | diciembre 2025 | Dipres |
| Balance fiscal | −2,8% del PIB | diciembre 2025 | Dipres |
| Dólar observado | $925,97 | 10 de septiembre 2026 | Banco Central |
| UF | $40.893,78 | 10 de septiembre 2026 | Banco Central |
| Libra de cobre | US$6,69 | 10 de septiembre 2026 | Cochilco / Bolsa de Metales de Londres |
- Banco Central de Chile, base de datos estadísticos · si3.bcentral.cl/siete
- Banco Central, Informes de Política Monetaria · bcentral.cl
- INE, Índice de Precios al Consumidor · ine.gob.cl
- INE, Encuesta Nacional de Empleo · ine.gob.cl
- Dipres, estadísticas de finanzas públicas · dipres.gob.cl
Nota sobre las fuentes. Las cifras provienen de los comunicados oficiales de cada institución emisora, no de una descarga directa de las series estadísticas: la habilitación de acceso a la API del Banco Central quedó pendiente al momento de cerrar este documento. Eso no altera ningún dato —los comunicados son la fuente primaria— pero conviene declararlo. La próxima edición citará los códigos de serie. Cifras vigentes al 11 de septiembre de 2026.